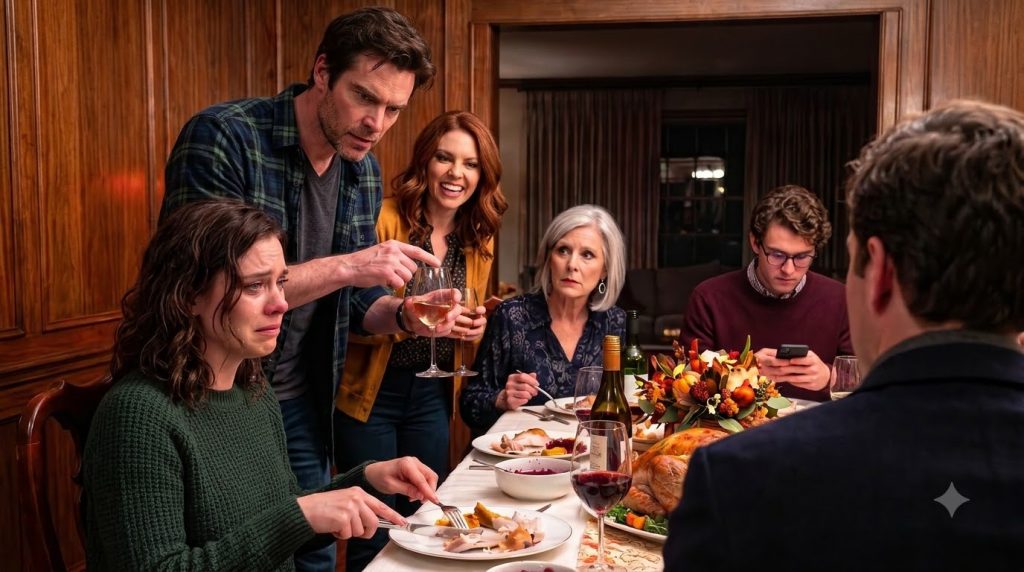
“Il fatto è che il successo lascia delle tracce”, annunciò.
Con un gesto, indicò i presenti al tavolo, evidenziando i successi di quasi tutti i partecipanti.
Lo zio Robert possedeva un affermato studio di contabilità. Jennifer aveva sposato un chirurgo. Mike stava completando il suo MBA alla Wharton. Lisa, la nostra cugina più giovane, a ventisei anni guadagnava una cifra a sei zeri nel settore delle vendite tecnologiche.
Davide fece una pausa teatrale.
“E poi c’è Emma.”
Nessuno aveva bisogno che lui completasse il paragone.
Ho continuato a mangiare.
“Sai qual è il tuo problema?” chiese.
Sapevo che me l’avrebbe detto, che avessi risposto o meno.
“Non hai mai imparato a pensare in grande. Ti accontenti di piccoli sogni perché non hai la visione o la determinazione necessarie per un vero successo.”
«Non è giusto», dissi a bassa voce.
Lui rise.
“Non è giusto? Emma, sei seduta a un tavolo con persone che hanno costruito il loro successo con duro lavoro e decisioni intelligenti. Tu hai scelto di sprecare un MBA di Stanford facendo volontariato. Non si tratta di circostanze ingiuste. Si tratta di scarso giudizio.”
Lisa alzò lo sguardo.
“È andata a Stanford?”
“Borsa di studio completa”, disse mia madre.
Per un attimo, ho percepito nella sua voce qualcosa che suonava come orgoglio.
Poi ha aggiunto: “Il che rende la sua situazione attuale ancora più deludente”.
Davide colse al volo l’occasione.
“Esattamente. Aveva tutti i vantaggi. Istruzione, conoscenze, opportunità. Il fondo di investimento di famiglia era a sua disposizione, e lei ha rifiutato tutto per seguire la sua passione.”
Lo zio Robert alzò il bicchiere.
“Che nobile gesto. Come sta andando per i tuoi risparmi per la pensione?”
Non ho risposto.
Il mio conto pensionistico ufficiale presso la fondazione conteneva circa 8.000 dollari. Il mio conto corrente ordinario di solito aveva qualche centinaio di dollari, mentre il mio conto di risparmio personale era vuoto.
Se qualcuno in famiglia avesse potuto esaminare quei conti, le cifre avrebbero confermato le ipotesi di David.
Quelle cifre non avrebbero mostrato la struttura di investimento che avevo costruito nel decennio precedente.
Non avevo mai considerato il mio stipendio da no-profit come una rappresentazione completa della mia situazione finanziaria.
Si trattava semplicemente del mio stipendio.
David ha scambiato la parte visibile della mia vita per la sua totalità.
«Senti, Emma», continuò, addolcendo la voce, «non sto cercando di essere crudele. Sto cercando di aiutarti ad affrontare la realtà. Hai poco più di trent’anni, nessun patrimonio significativo, nessun vero piano pensionistico e nessuna prospettiva. A un certo punto, devi ammettere che il tuo approccio non funziona.»
Sarah mi ha suggerito di seguire altri corsi di economia aziendale.
David rifletté sull’idea.
“Forse è troppo tardi, ma suppongo che non sia mai troppo tardi per iniziare a pensare in modo pratico.”
Guardai mio fratello e cercai di ricordare quando si era convinto che la ricchezza fosse segno di un carattere superiore.
Eravamo cresciuti nella stessa famiglia. Da bambini ci sedevamo allo stesso tavolo da pranzo. Lui mi chiedeva spesso aiuto con i compiti di matematica.
Ora mi spiegava le strategie finanziarie come se non avessi mai aperto un manuale di economia aziendale.
Jennifer stava studiando qualcosa sul suo telefono.
“David, secondo queste proiezioni, dopo l’IPO il tuo patrimonio personale potrebbe superare i duecento milioni di dollari.”
Al tavolo si diffuse un’ondata di eccitazione.
David fece un modesto gesto di scrollata di spalle che non celò del tutto la sua soddisfazione.
“Si tratta fondamentalmente di capire la leva finanziaria”, ha affermato. “Quando ho fondato Peterson Enterprises cinque anni fa, ho individuato asset manifatturieri sottovalutati e li ho acquisiti utilizzando finanziamenti strategici tramite debito.”
Mike si sporse in avanti.
“Come avete fatto a individuare le aziende da prendere di mira?”
“Ricerca. Due diligence. Bilanci, andamenti di mercato, posizionamento competitivo. Bisogna capire i numeri prima di poterli far lavorare a proprio vantaggio.”
Ho ascoltato attentamente perché, nonostante tutto, David non stava descrivendo una strategia avventata.
Aveva individuato aziende manifatturiere con impianti di valore ma operazioni inefficienti. Aveva riconosciuto opportunità che altri investitori avevano trascurato. Aveva assunto personale, gestito acquisizioni e lavorato per migliorare le aziende che aveva acquistato.
Quei risultati erano reali.
Ciò che ometteva era il finanziamento che aveva reso possibili tali operazioni.
“Il bello del modello di leveraged buyout”, ha continuato, “è che permette di controllare asset per un valore di gran lunga superiore all’investimento iniziale.”
Si guardò intorno al tavolo, godendosi l’attenzione.
“È così che ho trasformato una somma di denaro familiare relativamente modesta in un impero manifatturiero.”
“Quanto piccolo?” chiese Lisa.
Davide fece un gesto con la mano.
“La cifra esatta non è importante. La lezione è che visione ed esecuzione possono moltiplicare i profitti.”
Ho appoggiato il bicchiere d’acqua.
Il numero esatto era importante.
Cinque anni prima, David aveva fondato la Peterson Enterprises con un finanziamento iniziale di 12 milioni di dollari.
Conoscevo quella cifra perché il denaro proveniva da un’entità chiamata Cascade Holdings.
E Cascade Holdings, attraverso una catena di società e veicoli di investimento, era in ultima analisi controllata da me.
La mia vita finanziaria ha iniziato a prendere forma durante il mio secondo anno a Stanford.
Ero affascinato dalle aziende manifatturiere in difficoltà, in particolare dalla differenza tra un’azienda che aveva realmente perso valore e una che era stata semplicemente gestita male.
Ho trascorso lunghe ore a studiare bilanci, strutture di finanziamento, costi operativi e le condizioni che spingevano gli investitori ad abbandonare aziende altrimenti redditizie.
Dopo la laurea, ho continuato a sviluppare le mie attività di investimento anziché seguire il percorso di carriera più convenzionale che la mia famiglia si aspettava.
Avevo ventiquattro anni quando ho iniziato a investire seriamente in aziende manifatturiere in difficoltà.
I primi anni non sono stati affatto affascinanti. Ho analizzato le informazioni, ho rifiutato più opportunità di quante ne abbia accettate e ho imparato a distinguere una storia interessante da una proposta finanziariamente valida.
Nel corso del tempo, i miei investimenti si sono ampliati.
Ho costituito una holding, ho instaurato rapporti con professionisti del settore finanziario e ho gradualmente organizzato il mio patrimonio attraverso diverse entità.