Mara ha mantenuto la promessa fatta a se stessa tre mesi prima.
Non ha trasformato la pausa in un’altra forma di lavoro.
Martin ha garantito il regolare svolgimento delle attività quotidiane.
Evelyn si occupava di questioni di proprietà che richiedevano effettivamente attenzione.
L’azienda ha continuato a funzionare senza che Mara avesse bisogno di essere presente in ogni stanza e dimostrare la propria importanza.
Quella consapevolezza, di per sé, divenne importante.
Per anni, Mara aveva confuso il sacrificio costante con la responsabilità.
Prendersi una pausa le ha dimostrato che un’organizzazione ben gestita non richiede che una persona rinunci a ogni parte di sé per mantenerla in vita.
Al termine dei tre mesi, era pronta a tornare.
Non come la moglie di Colton, in piedi dietro l’uomo che tutti associavano all’azienda.
Non come una fonte silenziosa di capitale il cui contributo potrebbe essere dimenticato perché non ha mai preteso riconoscimenti.
Come se stessa.
Quando Mara rientrò in ufficio, Martin la stava aspettando.
“Bentornata, Mara.”
Si guardò intorno.
L’edificio le era familiare, ma il suo rapporto con esso non era più lo stesso.
“Il team dirigenziale è pronto quando lo sarete anche voi.”
Mara annuì.
“Allora cominciamo.”
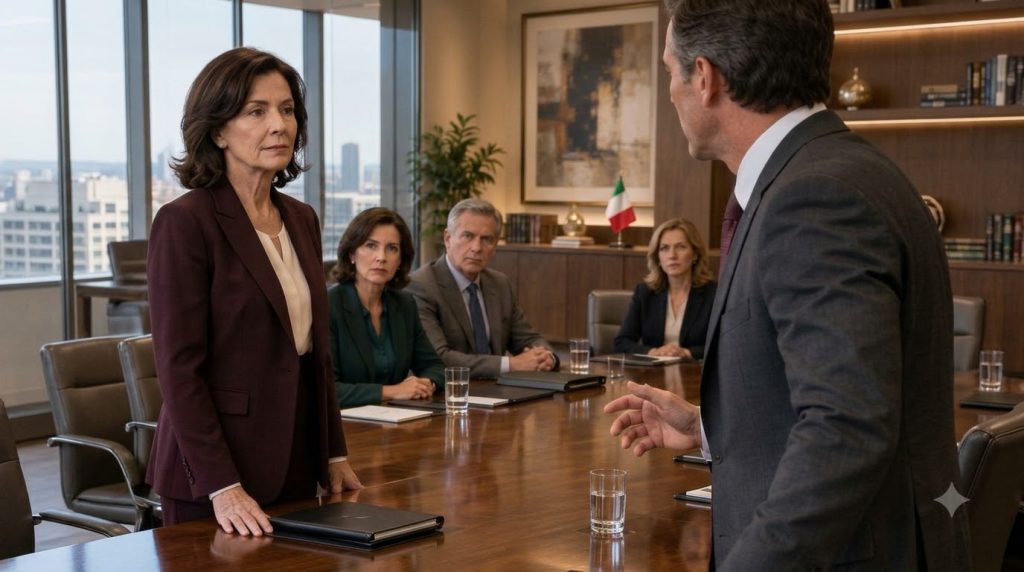
Entrò nella sala riunioni.
David era lì per questioni finanziarie.
Helen rappresentava il reparto operativo.
Martin aveva con sé gli oggetti che erano stati conservati in attesa del suo ritorno.
L’atmosfera era professionale, non formale.
Mara preferiva così.
“Ho avuto tre mesi per riposarmi”, ha detto. “Ora sono pronta a lavorare.”
Si voltò verso David.
“Cominciamo dalle finanze. Voglio un resoconto chiaro e conciso degli ultimi tre mesi.”
David aprì i suoi appunti.
“I ricavi sono rimasti solidi. Le passività sono rimaste sotto controllo e non è stato lasciato nulla di critico scoperto.”
Mara ascoltò.
“E per quanto riguarda il flusso di cassa?”
“Salutare.”
“Ci sono stati impegni importanti rimandati durante la mia assenza?”
“Tutti i principali obblighi sono stati onorati nei tempi previsti.”
Davide continuò.
“Non abbiamo contratto alcun debito di emergenza.”
Mara annuì una volta.
Quelle erano le risposte che voleva.
Non sono complimenti.
Non si tratta di rassicurazioni volte a farla sentire importante.
Fatti.
“Helen?”
Helen alzò lo sguardo.
“Operazioni”.
Mara appoggiò le mani incrociate sul tavolo.
“I progetti e gli impegni con i clienti sono stati rispettati nei tempi previsti?”
“SÌ.”
Helen voltò pagina.
“I nostri progetti principali sono rimasti nei tempi previsti. I clienti chiave sono rimasti con noi e non abbiamo mancato nessuna scadenza critica.”
Mara guardò verso Martin.
“Cosa è stato conservato per il mio ritorno?”
“Due punti principali.”
Avvicinò i materiali pertinenti.
“La proposta di espansione regionale e un’offerta di acquisizione.”
“Perché sono stati trattenuti?”
“Entrambe le soluzioni richiedono la tua approvazione.”
Mara ha apprezzato la risposta.
Nessuno aveva preso decisioni affrettate semplicemente perché poteva farlo.
“Cominciamo dall’espansione.”
Martin aprì il primo file.
«Cosa stai proponendo esattamente?» chiese Mara.
“Due nuove sedi regionali.”
“Esiste davvero la domanda?”
“SÌ.”
Indicò le proiezioni.
“Le proiezioni dimostrano che possiamo espanderci senza gravare sulle riserve di liquidità.”
Mara si voltò verso David.
“Qual è il rischio se ci muoviamo ora?”
Davide non lo addolcì.
“Il rischio principale è rappresentato dai maggiori costi operativi durante il primo anno.”
Mara attese.
“Ma con le riserve attuali, possiamo assorbire questi costi senza indebolire il core business.”
Mara ha esaminato i numeri.
La versione precedente di lei avrebbe probabilmente approvato l’intera espansione semplicemente perché i vantaggi sembravano promettenti e le persone intorno a lei erano entusiaste.
Tre mesi di lontananza non l’avevano resa timida.
Ciò l’aveva resa più riflessiva.
“Approvate l’ampliamento”, disse.
Martin prese nota.
“Ma in modo graduale.”
Alzò lo sguardo.
“Aprite prima un ufficio.”
Mara toccò la proiezione.
“Poi esaminiamo i risultati del primo trimestre prima di impegnarci per il secondo.”
Martin annuì.
“Ricevuto. Preparerò la versione rivista del piano di lancio da sottoporre alla vostra approvazione.”
Mara è passata all’elemento successivo.
“E l’acquisizione?”
Martin aprì un altro file.
“Cosa ci offrono esattamente?”
“Un’azienda con contratti solidi e una gestione debole.”
“In quale posizione?”
“Offrono il pieno controllo a un prezzo che ritengono inferiore al valore di mercato.”
Mara non ha preso una decisione immediata.
“Inviate la documentazione completa relativa all’acquisizione al mio ufficio.”
Martin annuì.
“Lo esaminerò prima di prendere qualsiasi decisione.”
“Ovviamente.”
Al termine della riunione, Mara ringraziò il team e tornò nel suo ufficio.
Poco tempo dopo, è arrivato il fascicolo di acquisizione.
Il venditore desiderava una risposta entro venerdì.
Mara guardò la pila di documenti.
“Lascia fare a me.”
L’impiegato che lo ha consegnato ha aspettato.
“Voglio che ogni numero venga verificato prima che qualcuno dia una risposta.”
“Farò verificare le cifre all’ufficio finanziario e le invierò un assegno scritto entro mezzogiorno.”
“Bene.”
Mara aprì il file.
“Nessuna supposizione.”
L’impiegato annuì.
“Confronta ogni contratto con i ricavi dichiarati.”
Quell’istruzione si rivelò importante.
Inizialmente i numeri sembravano allettanti.
I contratti prevedevano un unico livello di entrate.
I totali verificati suggerivano un’altra ipotesi.
Mara sfogliò a ritroso le pagine.
Ha confrontato i riassunti.
Poi si fermò.
“Non corrisponde.”
Ha ricontrollato le cifre prima di chiamare per chiedere chiarimenti.
“Perché i ricavi del contratto sono superiori al totale verificato?”
Julian aveva lavorato alla verifica.
Quando lui la raggiunse, Mara girò il fascicolo verso di lui.
“Hai verificato i ricavi del contratto in questo file?”
“SÌ.”
“Allora spiega la differenza.”
“Uno dei contratti più importanti del venditore non è ancora pienamente operativo.”
L’espressione di Mara si fece più tesa.
“Hanno calcolato le entrate previste come se fossero già garantite.”
Lei tornò a guardare le cifre.
“Quanto incide questo sulla valutazione?”
“Circa il quindici percento.”
Non si è trattato di un errore di arrotondamento.
Ha modificato in modo sostanziale il valore dell’azienda.
“Stando ai dati verificati”, ha affermato Julian, “l’azienda vale meno di quanto chiedono”.
Mara chiuse il fascicolo a metà.
“Così non paghiamo per ricavi che non hanno guadagnato.”
Julian annuì.
“Al valore verificato?”
“SÌ.”
“Avrò pronta la proposta rivista questo pomeriggio.”
“Inviamelo prima che venga inviato.”
“Ovviamente.”
Dopo che Julian se ne fu andato, Mara rimase alla sua scrivania per un momento.